
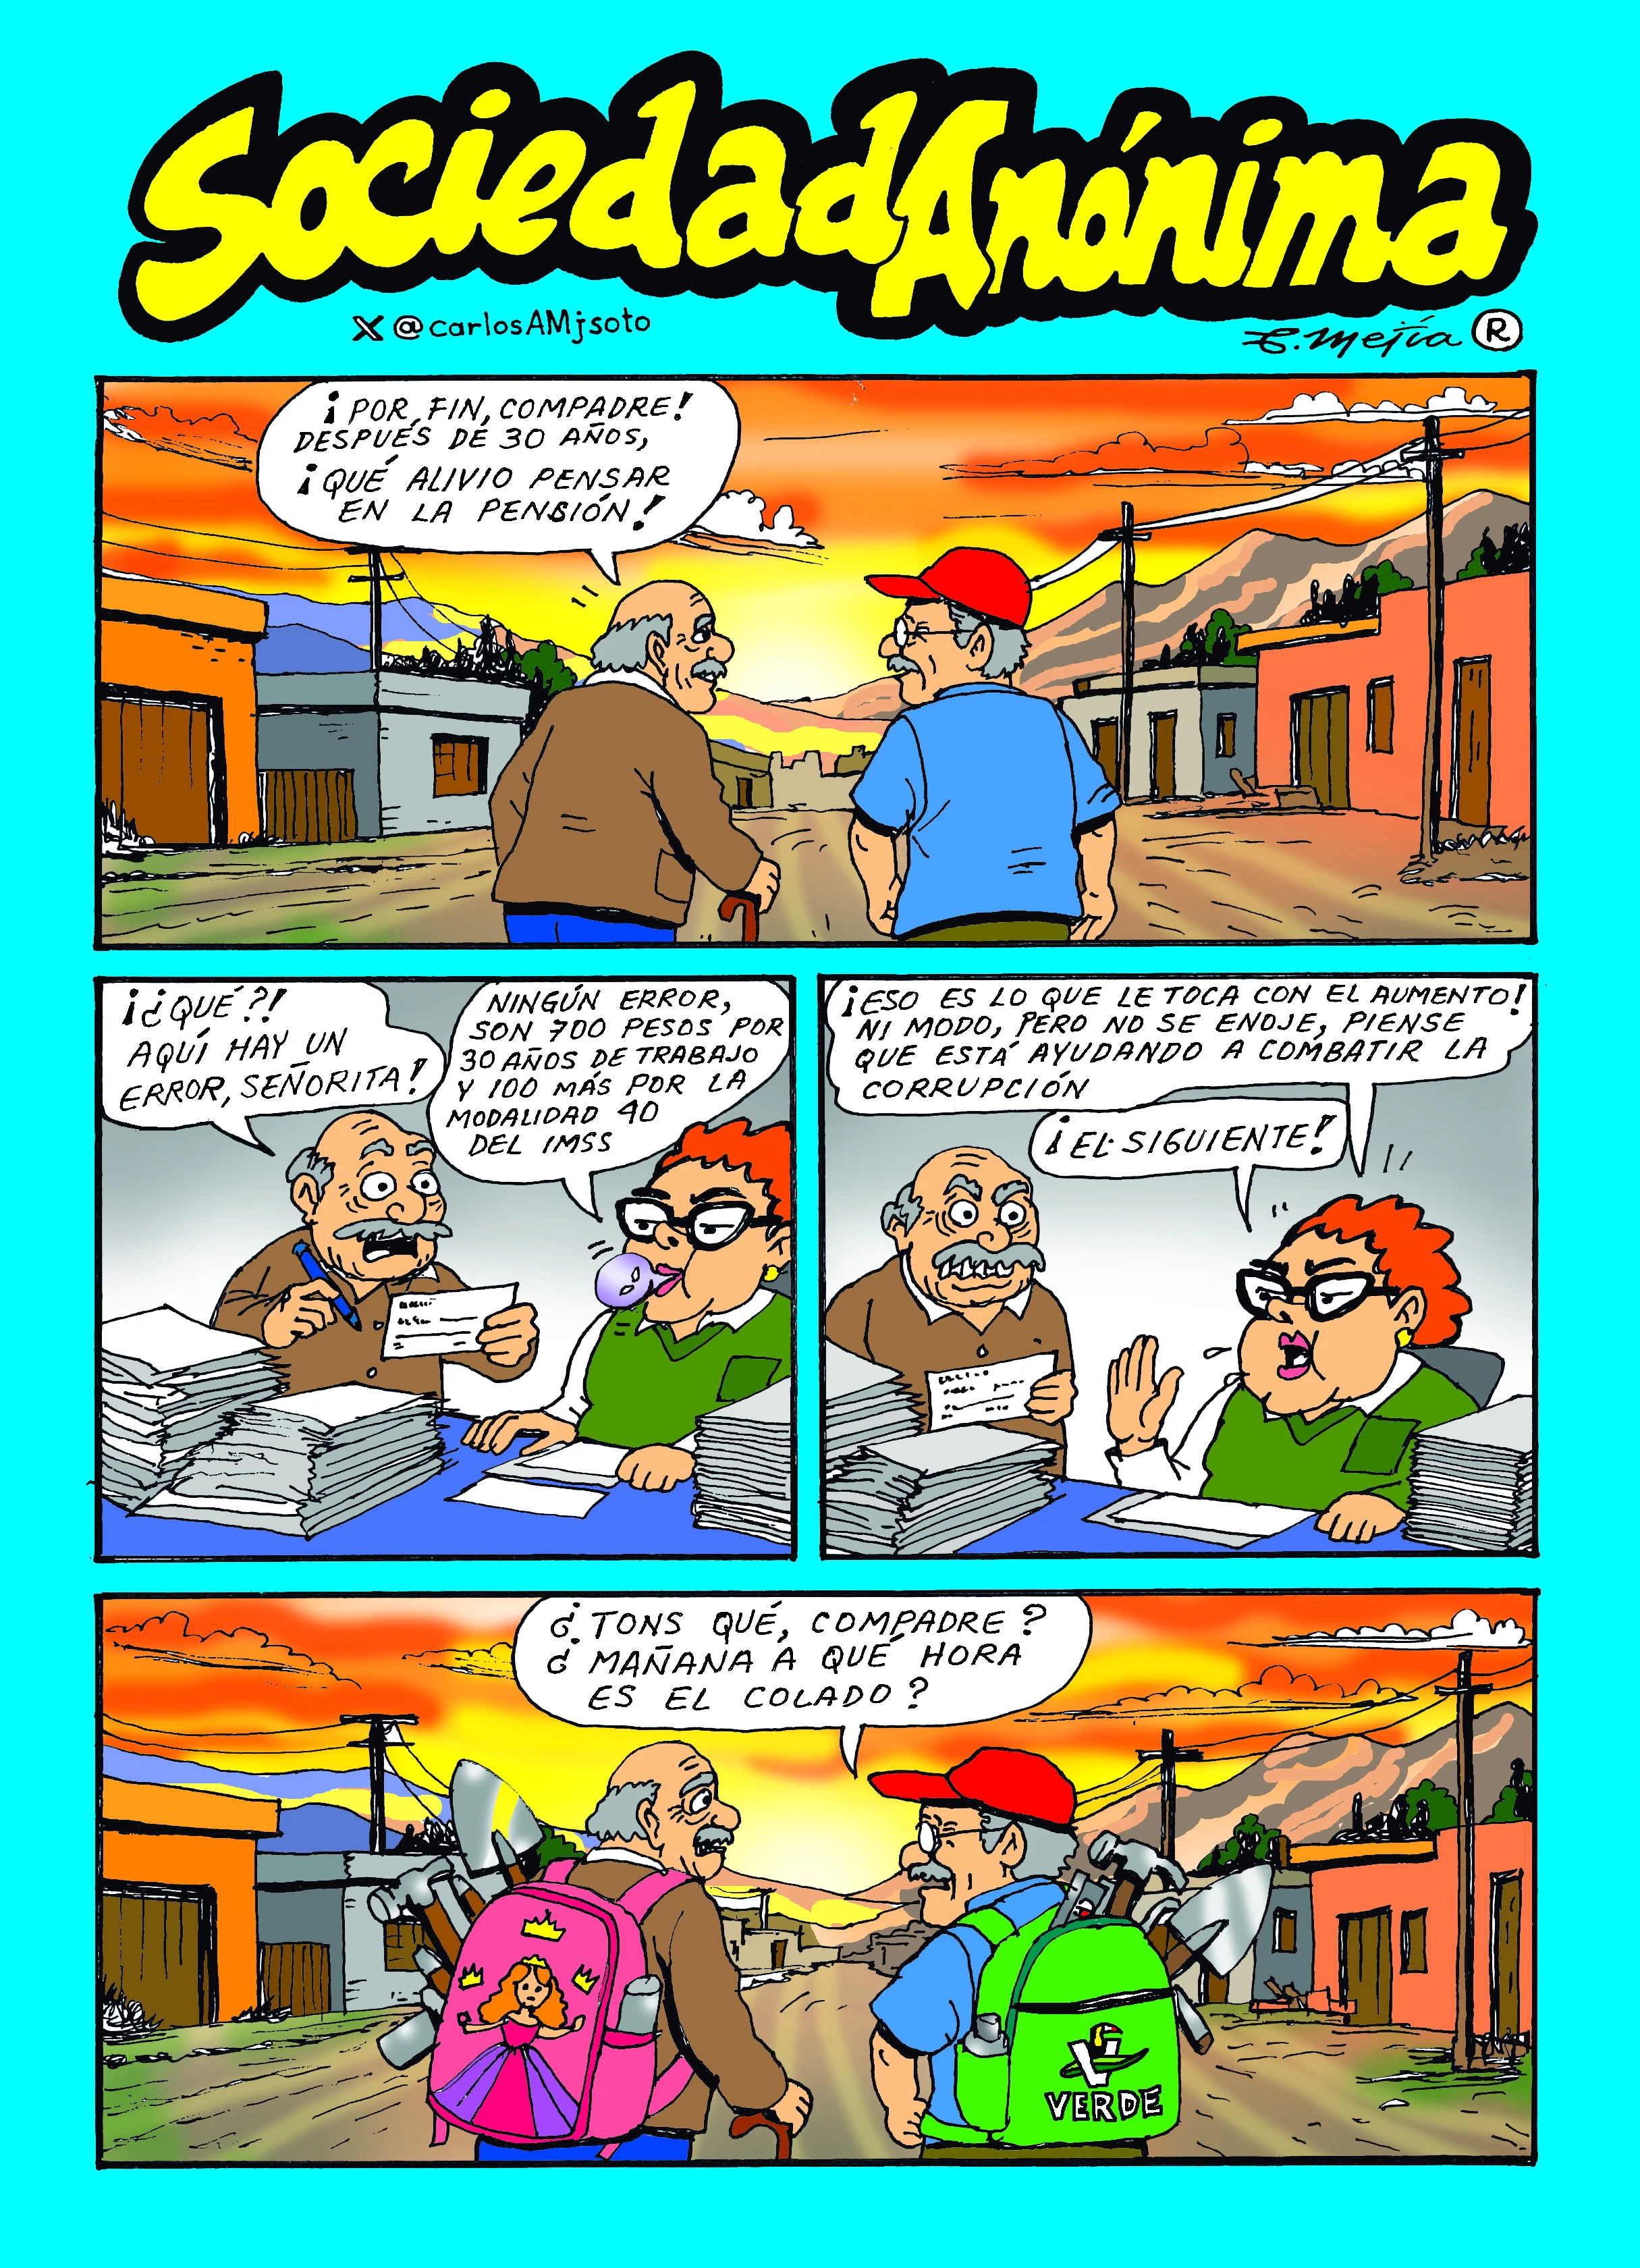
Los especialistas señalan que la verdadera razón de estas restricciones es que las finanzas del Instituto Mexicano del Seguro Social se encuentran en quiebra.
Argos
Sigue pendiente una reforma fiscal progresiva en México
En México, los estudiosos de la economía y los que han seguido de cerca la política mexicana coinciden en que es necesario un incremento de los ingresos del gobierno.

En México, los estudiosos de la economía y los que han seguido de cerca la política mexicana coinciden en que es necesario un incremento de los ingresos del gobierno. En este sexenio se hace particularmente fundamental el aumento de los recursos del gobierno por dos razones. La primera es que el gobierno necesita tomar las medidas necesarias para dinamizar la economía, pues en el sexenio pasado México tuvo un pobre crecimiento de apenas 0.8 por ciento, lo que se tradujo en poca creación de empleos formales y nulo abatimiento del sector informal; la creación de empleos del sexenio pasado sólo superó al de Vicente Fox y el sector informal tiene los mismos niveles que en 2018. El gobierno debe invertir en infraestructura pública y en impulsar una política industrial para el desarrollo económico del país. La segunda es que el gobierno de la “Cuarta Transformación” (4T) tiene un ritmo de gasto público muy elevado; por lo que, si no quiere recortar recursos a sus mega proyectos o a las transferencias monetarias directas, debe buscar la manera de incrementar sus ingresos; el déficit fiscal de 2024 será de aproximadamente 5.9 por ciento del Producto Interno Bruto (PIB).
El gobierno sólo tiene tres formas de incrementar su flujo de ingresos: incurrir en deuda, aumentar la recaudación fiscal o la venta de productos o servicios realizados por las empresas públicas. De éstas, la más conveniente, dadas las condiciones de la economía mexicana, es aumentar la recaudación fiscal. México es de los países de la Organización para la Cooperación y Desarrollo Económicos (OCDE) que menos recauda; en 2021, nuestro país recaudó 16.7 por ciento como porcentaje del PIB, mientras que el promedio de la OCDE fue de 34.1 por ciento, y el de América Latina, de 21.7 por ciento. Particularmente, se necesita una reforma fiscal progresiva, que significa que los ciudadanos más ricos paguen impuestos proporcionales a su nivel de riqueza, pues recordemos que México es uno de los países más desiguales de la OCDE; y el número de población con al menos una carencia es tan alto que es imposible quitarles a los pobres aún más mediante impuestos. En cuanto a la pobreza, de acuerdo con el Consejo Nacional de Evaluación de la Política de Desarrollo Social (Coneval), en 2022, 85 millones de mexicanos presentaron al menos una carencia (en salud, educación, vivienda digna, alimentación, entre otros aspectos) y 44 de cada 100 mexicanos presentaron un ingreso mensual insuficiente para adquirir la canasta alimentaria. Respecto a los impuestos, países como Dinamarca, Suecia, Francia, Austria y Bélgica tienen una tasa máxima de Impuesto Sobre la Renta (ISR) de más del 50 por ciento; mientras que en México es del 35 por ciento, a pesar de que las personas más ricas de nuestro país son tan adineradas como los ricos de Europa.
Todos los gobiernos se han negado a realizar una reforma fiscal progresiva, incluso la 4T. De 2020 a 2021 algunas empresas como Walmart, BBVA México, Femsa y algunas otras pagaron adeudos fiscales, pero esta medida no incrementó sustancialmente los ingresos del gobierno ni cambió esencialmente la regresividad de los impuestos: el ISR sigue manteniendo las mismas tasas de gravamen y los mismos umbrales, no se han creado nuevos impuestos a la propiedad, a las ganancias por especulación, ni a las grandes herencias y el Impuesto al Valor Agregado (IVA) sigue manteniendo su misma estructura regresiva. El famoso “Plan Maestro de Fiscalización y Recaudación” del Sistema de Administración Tributaria (SAT), que busca incrementar la recaudación mediante la mejora en la atención al contribuyente y aumentando la vigilancia del pago de impuestos mediante las auditorías, deja intacta la estructura regresiva de los impuestos en México.
Es urgente que se implemente una reforma fiscal progresiva que impacte, al menos de manera equitativa, los ingresos de los sectores más pobres y los de los más ricos. Actualmente, el sistema impositivo afecta desproporcionadamente más a las personas de menores ingresos.
Noticia anterior
Noticia siguiente
Notas relacionadas
El Gobierno Federal pretende reducir el uso de efectivo en un país donde millones de personas enfrentan diversas barreras para acceder a servicios financieros.
Los productos y servicios relacionados con el Día de Muertos elevan sus precios.
La Embajada china respondió a las declaraciones del embajador estadounidense Ronald Johnson quien cuestionó la cooperación sino-mexicana; acusó a Washington de desviar la atención de sus responsabilidades en el tráfico de drogas, armas y dinero ilícito.
Los empleos de construcción, manufacturas, comercio y servicios no financieros se estancaron a tasa mensual
La producción de hidrocarburos líquidos bajó 0.4 por ciento.
El avance estuvo impulsado por un aumento de las exportaciones.
Colectivos exigen a Sheinbaum, SEP y SRE impedir el acceso de personas vinculadas con las Fuerzas de Defensa de Israel a planteles públicos; denuncian actividades con menores sin permisos transparentes.
Empresarios buscarán apoyo financiero y negociarán el pago de aguinaldos a empleados.
Se estima que el endeudamiento podría llegar a 50 bdd en los próximos 6 años.
Canainpa prevé una producción de cuatro mil 544 toneladas de pan por el Día de Muertos.
El convenio apunta a fortalecer los flujos de capital y a robustecer los sectores químico, electrónico y energético de ambas naciones.
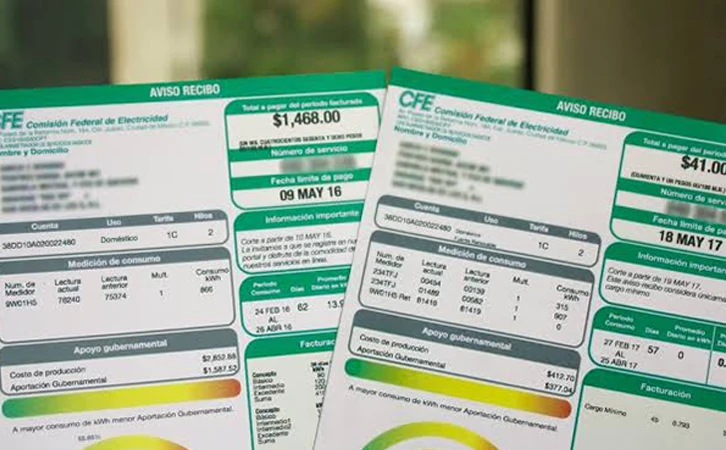
Un recibo de luz de 100 pesos ahora cuesta, en promedio, 118.
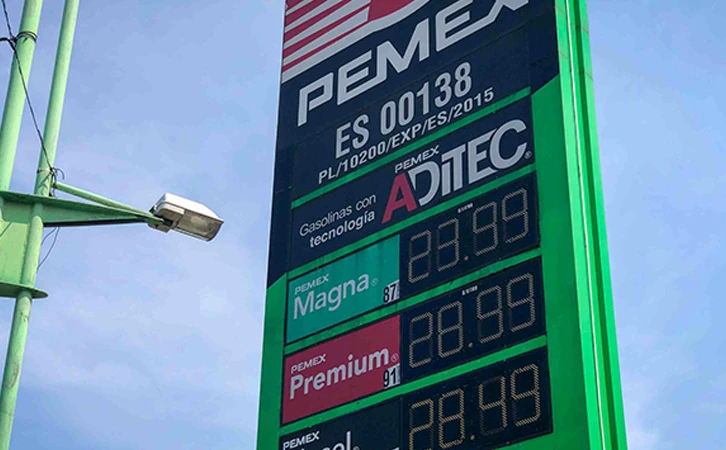
En promedio, el litro de premium en México cuesta 28.61, se encuentra arriba de Canadá y Estados Unidos.
Nora Lustig expone que, además de México, otros ocho países registran un impacto negativo en la economía familiar por efectos tributarios.
Opinión


Edición impresa
Editorial
El IMSS atenta contra intereses de trabajadores
El acuerdo es ilegal y carece de fundamento jurídico.


Las más leídas
Sociedad anónima
Escrito por Ollin Vázquez
Maestra en Economía por la UNAM.