
El organismo prevé un aumento de la inflación subyacente para el tercer trimestre.
Economía
Bancos centrales: autonomía formal, subordinación al capital
Recientemente, en Estados Unidos se ha generado una discusión en torno a la naturaleza y los límites de la autonomía del banco central.

Recientemente, en Estados Unidos se ha generado una discusión en torno a la naturaleza y los límites de la autonomía del banco central. Esto a raíz de los intentos del presidente Donald Trump de remover a la gobernadora de la Reserva Federal (Fed), Lisa Cook, en un episodio más de sus repetidos esfuerzos por aumentar su influencia sobre las decisiones de esa institución. La oposición demócrata reaccionó de inmediato, defendiendo con firmeza la autonomía del banco central y acusándolo de vulnerar un pilar incuestionable de la democracia estadounidense.
Aprovechando la ocasión, se apresuraron a recordarnos cuál es, según ellos, la importancia de la autonomía del banco central. Nos dicen que esta independencia garantiza que la política monetaria se mantenga libre de presiones políticas, de manera que las decisiones del banco central no respondan a intereses inmediatos de los políticos –de tipo electorero– y no sacrifiquen la prosperidad futura. Esta prosperidad, sostienen, se funda en la estabilidad macroeconómica, en particular en el control de la inflación. Son precisamente estos objetivos los que, según su argumento, guían las decisiones de los bancos centrales, respaldadas por datos, análisis económico riguroso y una estricta alineación con el interés de largo plazo de la población. Atentar contra la autonomía del banco central equivale, por tanto, a atentar contra la democracia misma.
No obstante, la acción real de estas instituciones va mucho más allá del objetivo oficialmente establecido en sus estatutos, que es el control de la inflación (y en el caso de la Fed, también la creación de empleo). El hecho de que cada vez más países adopten los principios de autonomía del banco central y se comprometan al combate de la inflación sugiere un propósito más amplio, que consiste en homogeneizar las condiciones macroeconómicas globales para generar un entorno predecible, caracterizado por baja inflación, estabilidad del tipo de cambio y tasas de interés relativamente estables, que faciliten el movimiento del capital financiero a escala global y garanticen condiciones mínimas de rentabilidad para los grandes inversionistas.
En este sentido, los bancos centrales dejan de ser meros órganos técnicos enfocados en la provisión de la moneda y la conservación de su poder adquisitivo y se convierten en instrumentos clave de subordinación financiera frente a las demandas del capital internacional. Por eso, aunque esta discusión no haya llegado a México ni parezca que vaya a hacerlo pronto, sí nos atañe. Nuestro banco central también opera bajo un manto de legitimidad democrática, pero en la práctica está subordinado a dinámicas que priorizan la movilidad y la rentabilidad de los grandes fondos de inversión que entran y salen del país.
En México, el banco central mantiene tasas de interés elevadas para atraer capital extranjero, lo que encarece el crédito para familias y empresas y eleva las cargas financieras del Estado. Al mismo tiempo, acumula grandes reservas internacionales, como un mecanismo para protegerse de los capitales de corto plazo y especulativos que pueden generar fuertes fluctuaciones en el tipo de cambio y afectar la disponibilidad de divisas. El banco central se ve obligado a intervenir para suavizar estas variaciones, comprando o vendiendo moneda extranjera según sea necesario. Estas operaciones transmiten confianza a los mercados, pero el costo de mantener esa estabilidad recae sobre la sociedad, ya que los recursos destinados a reservas podrían haberse invertido en proyectos productivos y de desarrollo social.
La autonomía de los bancos centrales no es un principio neutral ni inherentemente democrático. Su carácter democrático no se define únicamente por los objetivos que persiguen en favor de todos, sino que se revela fundamentalmente en cómo se implementan sus políticas y quién se beneficia de ellas en la práctica. Es ahí donde se evidencia que esta autonomía funciona como un candado institucional, diseñado no sólo para proteger los intereses del capital frente a los gobiernos electos y las mayorías sociales, sino también para garantizar condiciones mínimas de certidumbre, rentabilidad y movilidad de los flujos financieros. La política monetaria es política y, por ello, debe ser objeto de deliberación democrática.
Noticia anterior
Noticia siguiente
Notas relacionadas
La deuda pública podría superar el 52 por ciento del PIB este año.
Inversionistas estadounidenses y constructoras mexicanas podrían comprar la siderúrgica por mil 326 mdd
Un estudio de Natixis revela que México bajó al lugar 38 de 44 en el Índice Global de Jubilación,
El kilo de tortilla ronda los 14.59 pesos en tiendas de autoservicio y 24.52 pesos en tortillerías.
Especialistas advierten daño al erario público.
La caída tendencial de la participación del ingreso laboral no refleja sino la creciente explotación de los trabajadores en beneficio de los capitalistas.
Hacienda contempla inyectar a la petrolera más de 81 mil mdp.
La ocupación en el sector se contrajo 2.13 por ciento de enero a julio.
El Tren Maya enfrentará un déficit operativo de 990 mdp.
El lema de “por el bien de todos, primero los pobres” se vuelve un sinsentido, una consigna vacua si analizamos lo que sucede en México.
Pensiones, apoyos sociales y bajo crecimiento complican el equilibrio de las finanzas públicas del país.

Los recursos asignados al organismo regulador bajarán en 3.1 por ciento en 2027.

Especialistas urgen a crear nuevos esquemas de protección social.
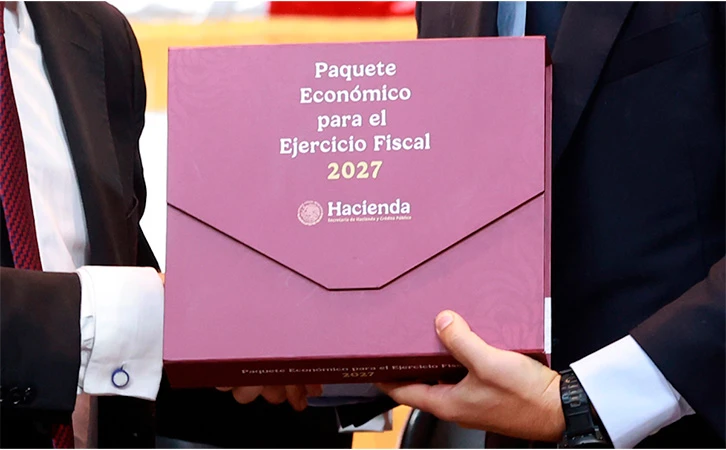
Las autoridades también mantendrán el apoyo financiero para Pemex
Opinión


Edición impresa
Editorial
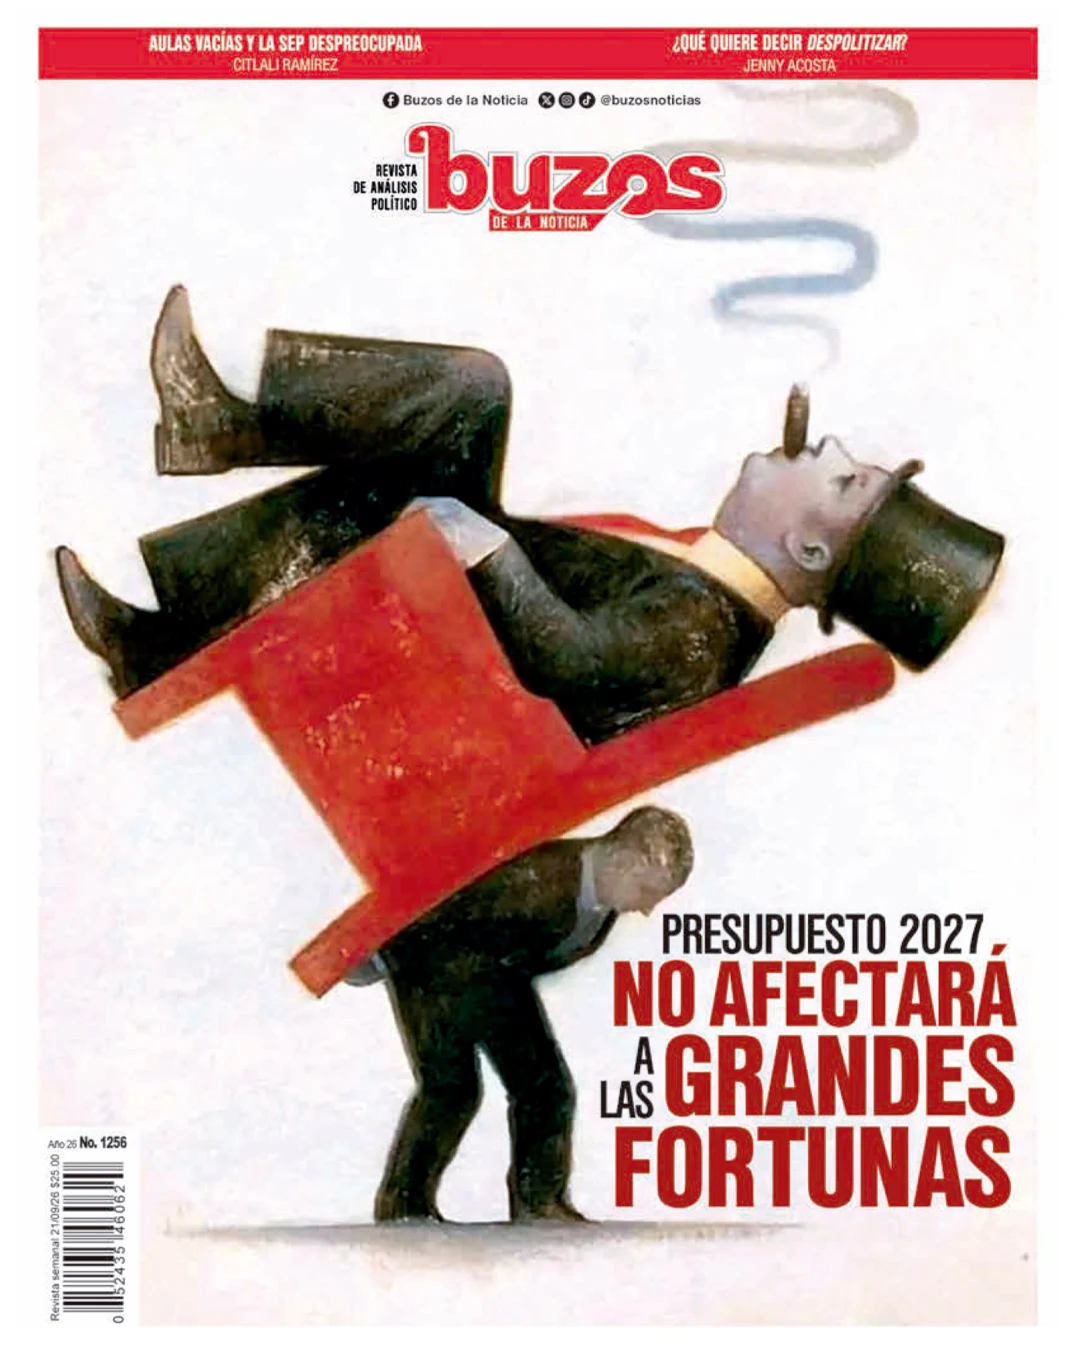
Paquete Económico 2027: la misma política fiscal
El Presupuesto de Egresos de la Federación resulta insuficiente para cubrir las necesidades de millones de mexicanos.


Las más leídas
Documental NAZA llegará a todo el mundo a través de internet
Trabajadores del IMSS marchan en CDMX: exigen aumento del 10% al sueldo tabular
Retirada masiva de delegaciones durante el discurso de Netanyahu en la ONU
Senadora de Morena culpa a servicios de limpieza por muertes de bebés en IMSS Durango
Xi Jinping pide a EE. UU. evitar confrontación: “debemos coexistir en paz”
Cumple Banxico con expectativas y mantiene tasa de interés en 6.50%
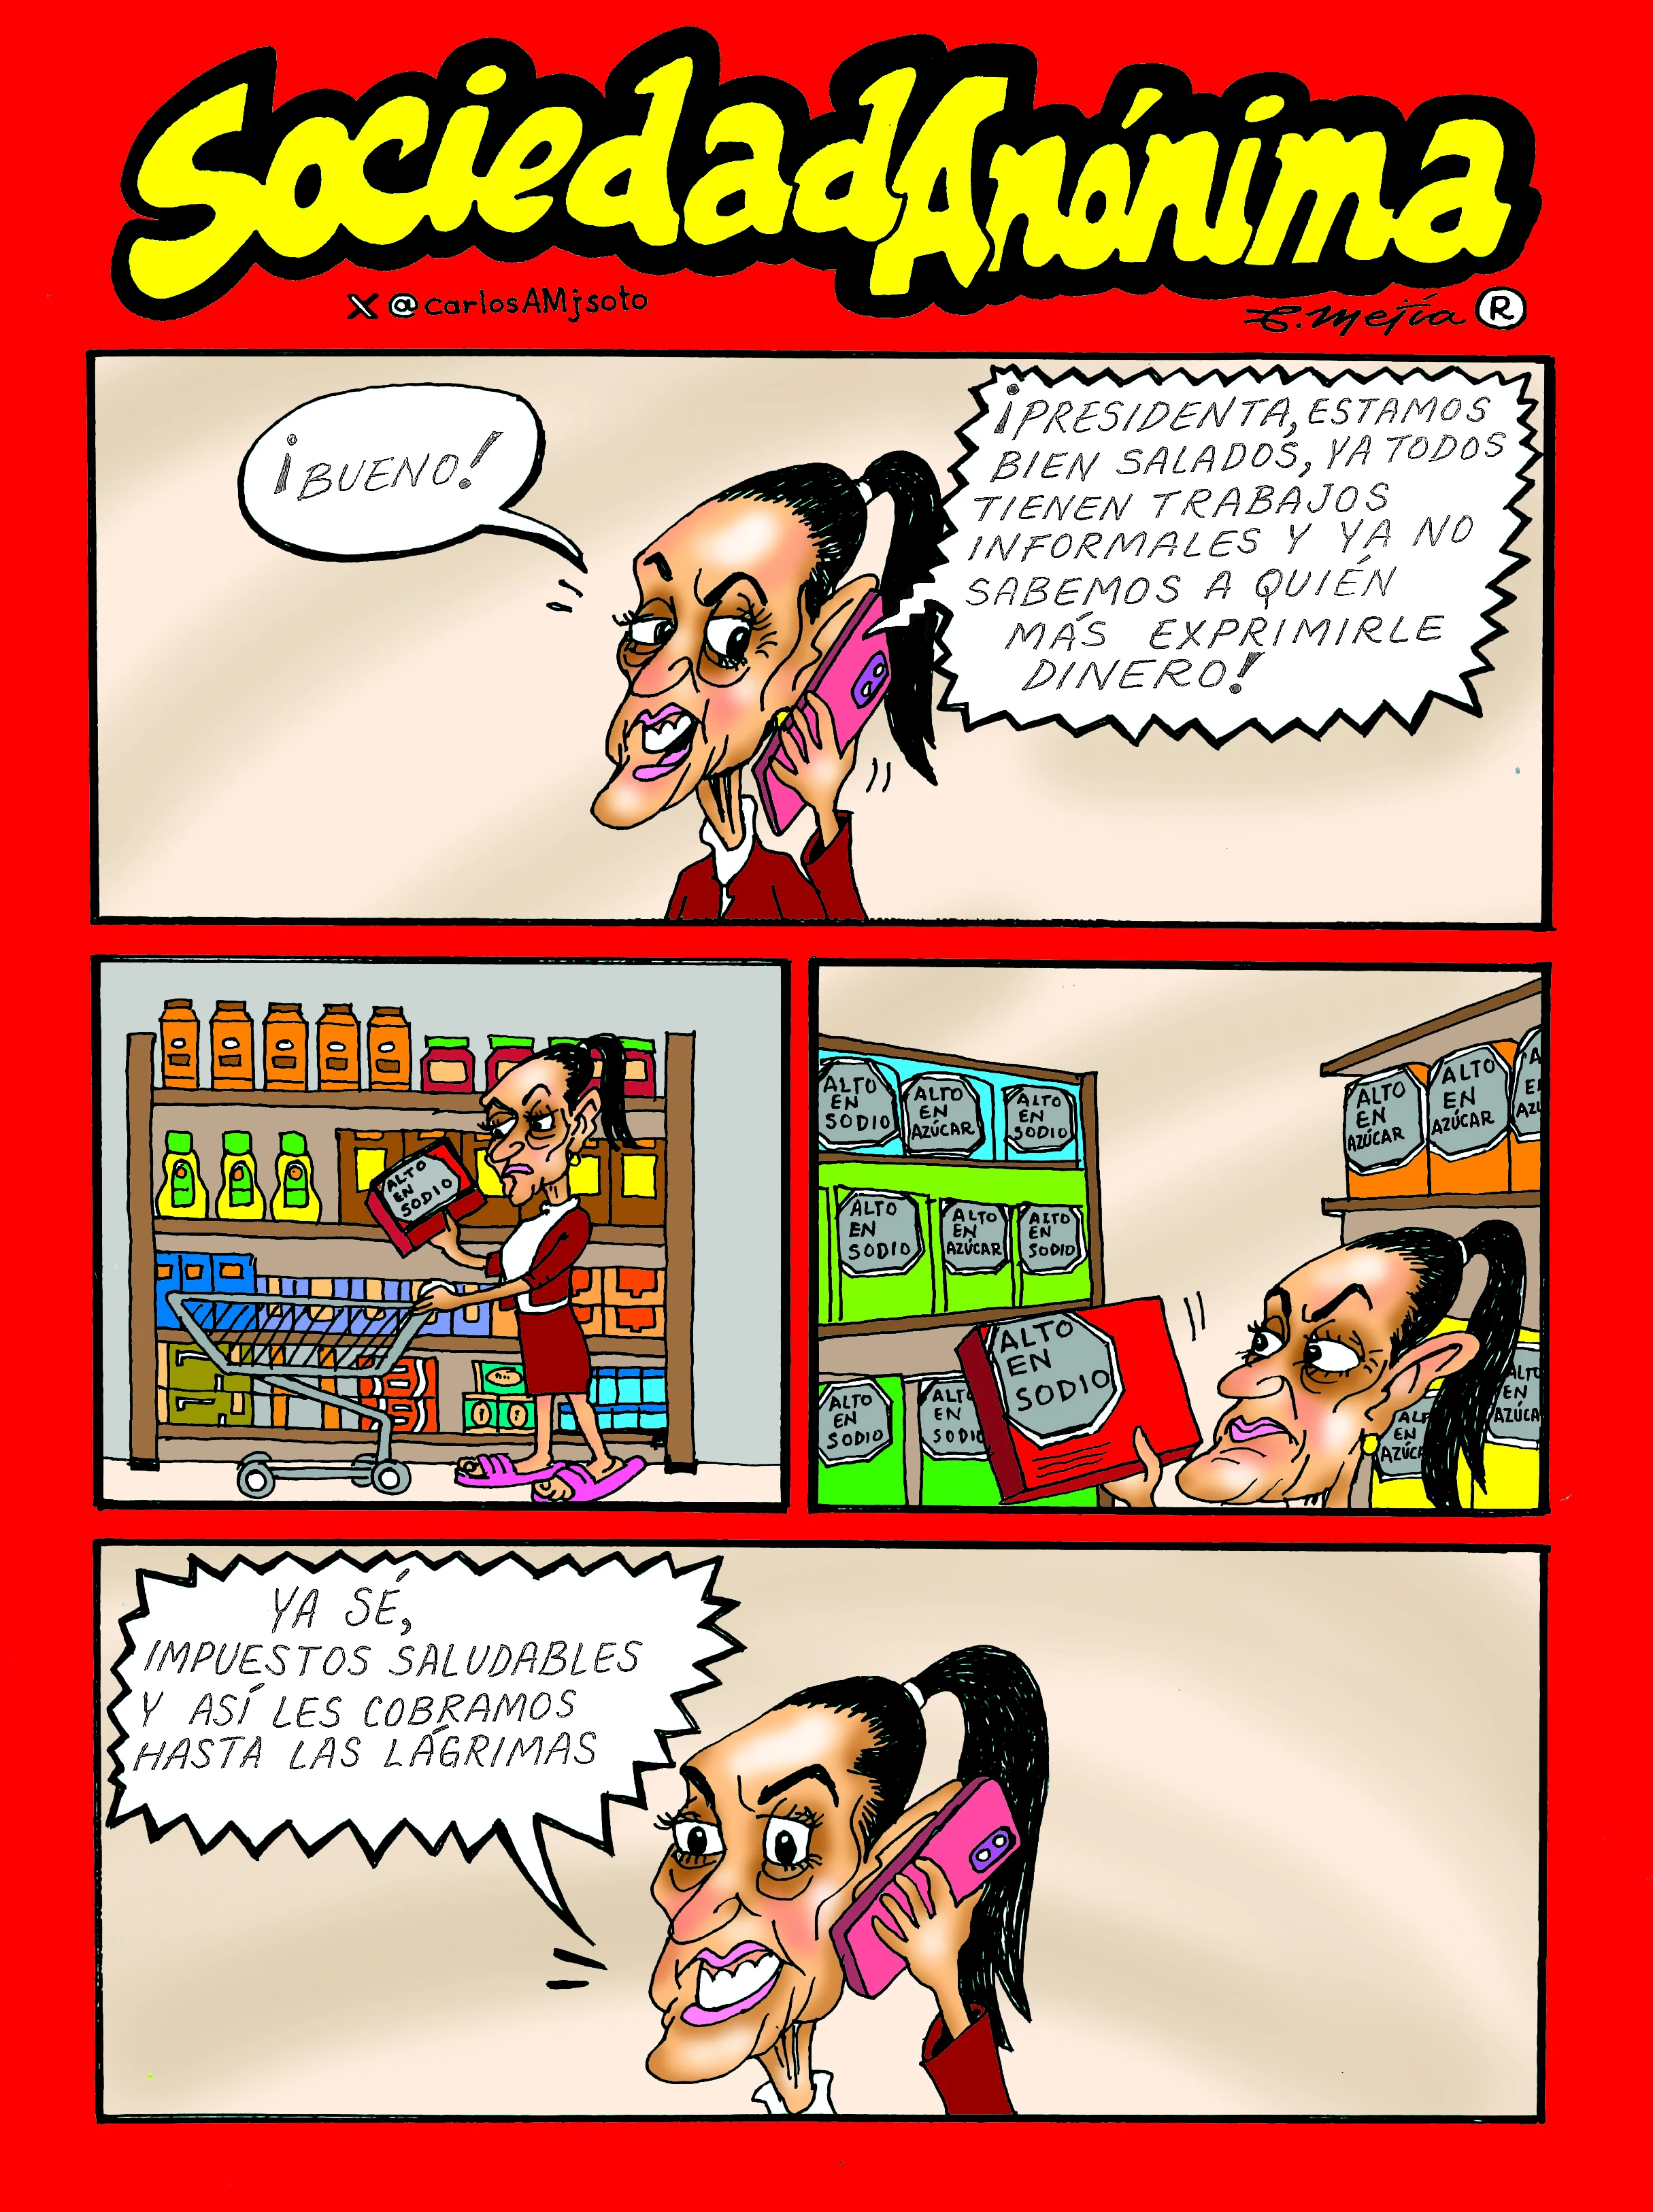
Sociedad anónima
Escrito por Tania Rojas
Maestra en Economía por El Colegio de México. Estudia un doctorado en Economía en la Universidad de Massachusetts Amherst, en EE.UU.