
La firma advirtió que el endeudamiento del país se mantendrá al alza.
Economía
Cuando el ingreso no alcanza: crédito y desigualdad en México
En el capitalismo moderno, la explotación del trabajo no se limita al espacio visible de la producción: se extiende más allá de él.
En el capitalismo moderno, la explotación del trabajo no se limita al espacio visible de la producción: se extiende más allá de él. Como explicó Carlos Marx, el sistema de crédito permite movilizar recursos y anticipar procesos de acumulación, al tiempo que da lugar al interés como una forma de participación del capital financiero en el excedente. Más tarde, Lenin mostró que, en su desarrollo, el capital financiero se convierte en un mecanismo de concentración y control que se extiende a toda la economía. En México, una de sus expresiones más visibles es el creciente uso del crédito para sostener el consumo básico.
El fenómeno es evidente. En 2025, el uso de tarjetas –de débito y crédito– alcanzó niveles récord, con más de 11 mil millones de operaciones y montos superiores a seis billones de pesos. Este crecimiento refleja una mayor presencia de los instrumentos financieros en la vida cotidiana –un proceso de creciente financiarización– dentro del cual el crédito al consumo ha adquirido un papel cada vez más relevante. De acuerdo con la Encuesta Nacional de Inclusión Financiera (ENIF) 2024, el 37.3 por ciento de la población adulta cuenta con al menos un crédito formal, frente a 29.1 por ciento en 2015.
Más relevante aún es el destino del crédito. Diversos reportes documentan que las tarjetas se utilizan cada vez más para financiar gasto corriente. Como señaló un reportaje de El País (2024), una mayor proporción del gasto se concentra ahora en supermercados y consumo básico. Cuando el crédito financia necesidades cotidianas, deja de ser excepcional y pasa a formar parte de la reproducción diaria de los hogares.
Este fenómeno no es casual. El Gobierno Federal ha planteado ampliar el acceso al crédito como palanca de crecimiento, especialmente para pequeñas y medianas empresas. La Presidenta ha señalado la necesidad de elevar su participación en la economía; sin embargo, esta estrategia convive con otra realidad: el crédito también se expande en el consumo cotidiano y en condiciones de alto costo.
En México, el financiamiento al consumo es caro. Datos del Banco de México indican que las tasas de interés de las tarjetas de crédito rondan niveles cercanos a 50 por ciento anual. En comparación, en Estados Unidos –medidas como la tasa de porcentaje anual o APR– se sitúan alrededor del 25 por ciento, mientras que en varias economías europeas suelen ser menores. Esto muestra que el acceso al crédito en México ocurre en condiciones particularmente onerosas.
Esta combinación –uso cotidiano del crédito y alto costo– tiene implicaciones distributivas claras. En un entorno de bajos ingresos y altas tasas, una parte creciente del ingreso se destina al pago de intereses, lo que implica una transferencia sistemática de recursos hacia el sistema financiero. No es un fenómeno accidental, sino un mecanismo mediante el cual el capital financiero participa en la apropiación del ingreso del trabajo.
Desde una perspectiva económica, el crédito permite anticipar ingresos futuros para sostener el consumo presente. Pero cuando el endeudamiento se vuelve necesario para cubrir necesidades básicas, deja de cumplir una función de estabilización y revela un problema estructural: la insuficiencia de los ingresos laborales.
De hecho, diversas fuentes sugieren que una proporción importante de la población enfrenta dificultades para cubrir sus gastos básicos. La Condusef ha señalado que alrededor de tres de cada diez mexicanos recurren al endeudamiento para cubrirlos. Esto refuerza la idea de que el crédito opera, en muchos casos, como un sustituto de ingresos insuficientes. Incluso cuando algunos indicadores de pobreza han mejorado, ello no implica que el ingreso laboral sea suficiente para sostener el consumo básico.
Para economías como la mexicana, esta dinámica no ocurre en aislamiento. Las condiciones del crédito interno están influidas por factores globales –como las tasas de interés internacionales y los flujos de capital– que determinan el costo del dinero a nivel nacional. Cuando las tasas suben en economías centrales o cambian las condiciones financieras globales, el crédito se encarece en países como México.
La narrativa dominante presenta el crédito como sinónimo de inclusión. Sin embargo, su expansión también responde a la necesidad de sostener el consumo en un contexto de ingresos laborales insuficientes. El endeudamiento no elimina las contradicciones económicas: las desplaza hacia el futuro.
Cuando el crédito se vuelve indispensable para cubrir lo básico y opera en condiciones de alto costo, deja de ser una herramienta de apoyo y se convierte en un síntoma: el de una economía donde el trabajo no alcanza para vivir. Porque una economía que necesita endeudar a sus trabajadores para sostener el consumo no está generando bienestar: está administrando sus propias contradicciones.
Noticia anterior
Noticia siguiente
Notas relacionadas
Chiapas, Guerrero y Oaxaca mantienen rezagos educativos superiores al 10 por ciento.
El adeudo de impuestos a nivel general ascendió a más de tres billones de pesos.
La exención busca elevar la competitividad del sector y atraer inversiones.
El organismo estima que el PIB aumentará a 1.9 por ciento en 2027.
La Cepal recortó su estimación de expansión del PIB a 1.3 por ciento para 2026.
Sólo 2 de cada 10 empresarios asociados a la Coparmex consideran que en el país existen las condiciones necesarias para inyectar capital.
El proyecto autoriza la emisión de deuda en el extranjero por 13 mil 500 mdd.
El alimento para mascota representó el 61 por ciento del gasto de los hogares.
Baja California Sur, Yucatán y Veracruz, entre otras, podrían verse afectadas por este fenómeno climático.
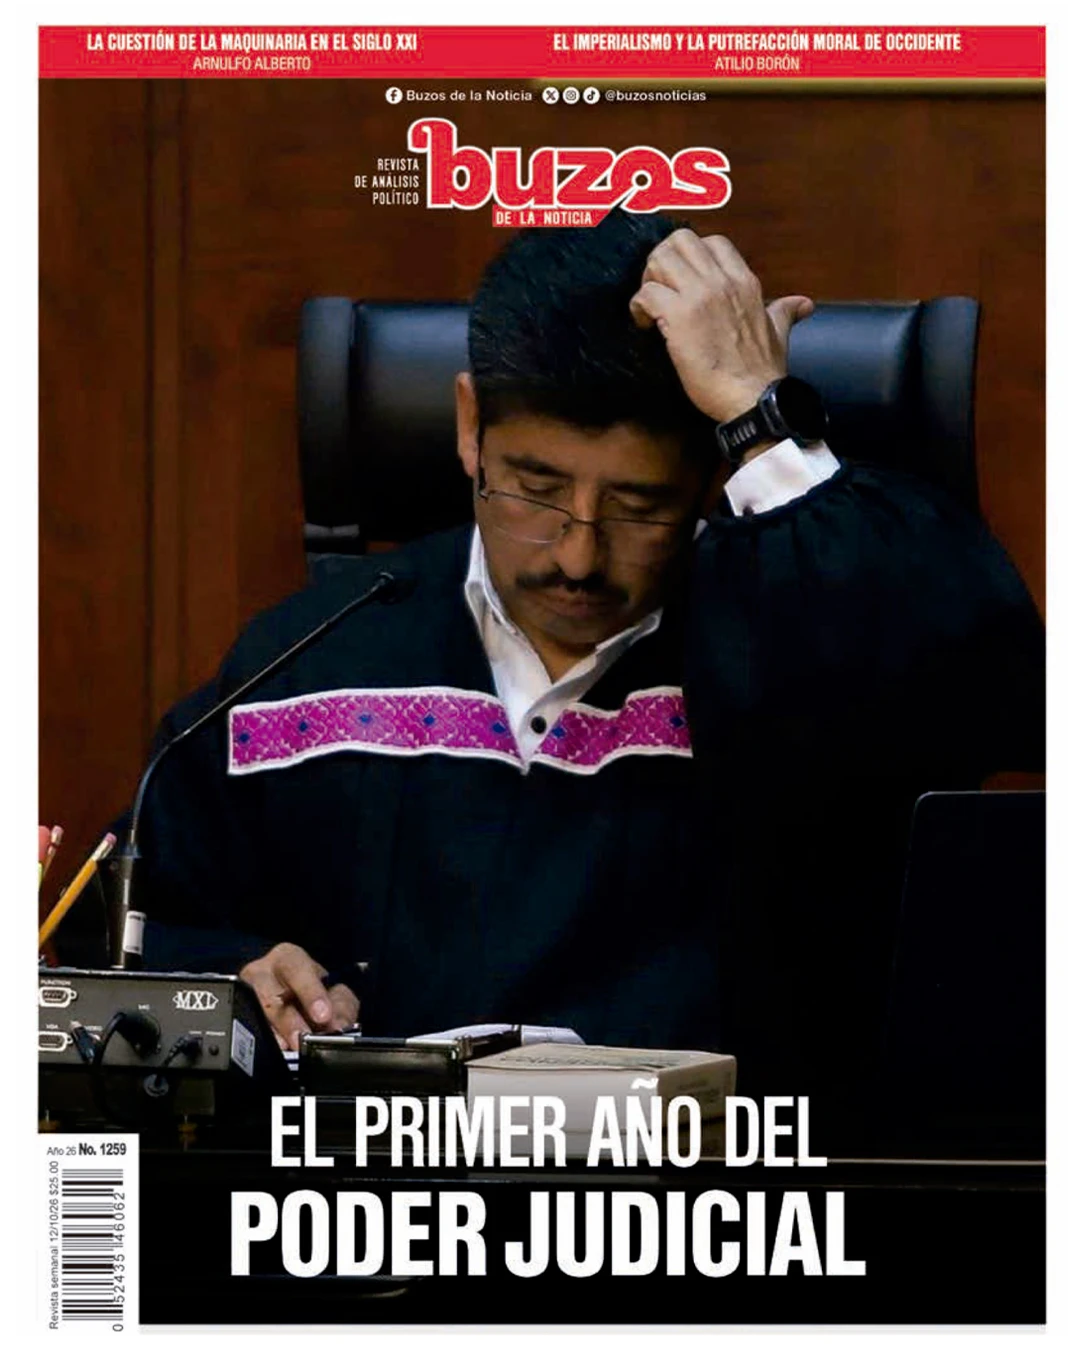
Los especialistas manifiestan su condena a la incondicionalidad del PJF ante el gobierno.
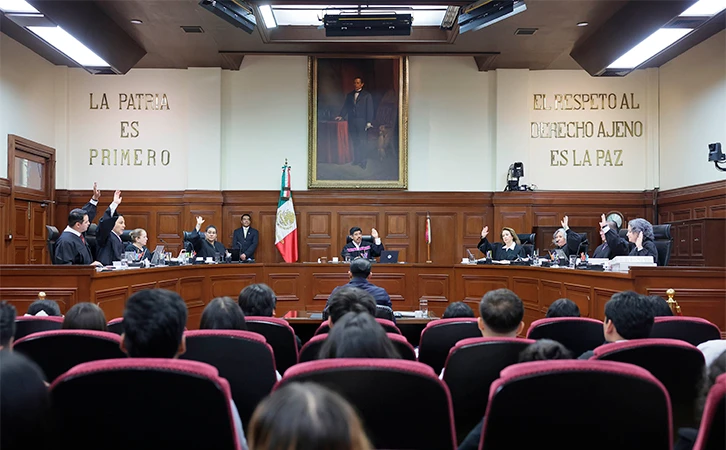
Especialistas y organizaciones nacionales analizan al PJF surgido de la reforma, promovida por AMLO al final de su sexenio, que limitó su autonomía.
Para las comunidades cercanas al mar, los huracanes representan un problema recurrente porque, después de cada fenómeno, los afectados deben reconstruir su patrimonio y empezar nuevamente.
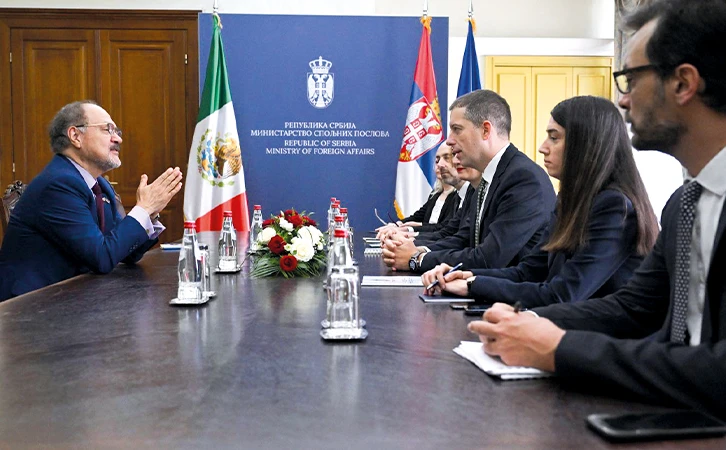
México y Serbia celebran su añejo vínculo; siempre han afirmado la autodeterminación frente a sus poderosos vecinos y vislumbran su progreso en un futuro multipolar.
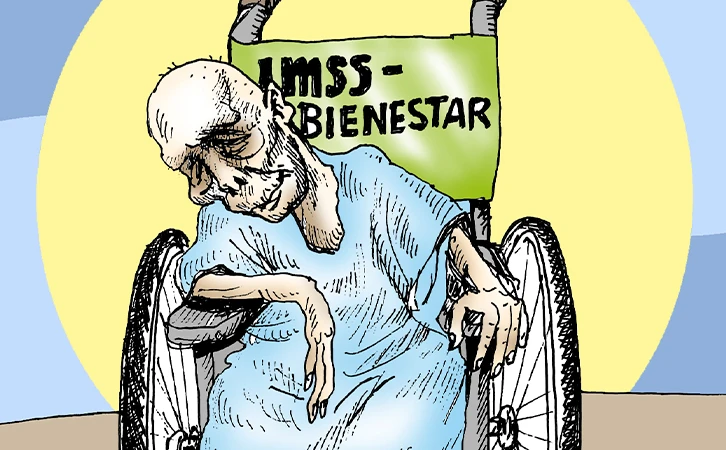
En México vivimos una crisis estructural en el sistema de salud; el problema genera protestas en todo el país.
Opinión


Edición impresa
Editorial
España: crisis inmobiliaria, crisis política
Hace años que España sufre esta crisis inmobiliaria, propia de los países capitalistas donde la concentración de la riqueza acrecienta aceleradamente el número de pobres


Las más leídas
“Fuera Israel de Yucatán”: convocan a marcha en Mérida por el agua
Acerca del conflicto en Volkswagen
Mexicanos gastan más en croquetas que en pañales, revela el INEGI
CDMX impondrá multas y arresto por homofobia, discriminación y uso indebido de asientos reservados
El software privativo se verá superado
Sociedad anónima
Escrito por Níobe Enciso
Economista egresada de la UNAM. Maestra en Economía por El Colegio de México. Coordinadora de la licenciatura en Economía de la División de Ciencias Económico–Administrativas de la UACh.