
El Tren Maya enfrentará un déficit operativo de 990 mdp.
Economía
Crédito empobrecedor
Desde 1980, la política económica mexicana sufrió la mayor transformación.
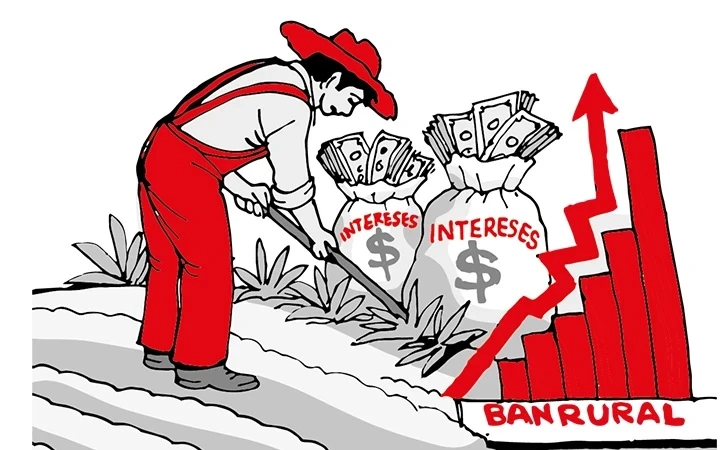
En las zonas rurales mexicanas, 46.6 por ciento de los trabajadores labora cada día sin poder ganar lo suficiente para comprar la canasta básica de alimentos, una cifra que supera por 12 puntos porcentuales el promedio nacional. Esta condición golpea con mayor fuerza a las poblaciones de Chiapas, Oaxaca y Guerrero, estados que históricamente salen entre las más marginadas.
Ante esta situación, una de las recetas que se suele ofrecer como solución es la cultura del crédito o la inclusión financiera. La idea suena bien, un préstamo justo podría ser el impulso para comprar semillas, herramientas o invertir en una pequeña parcela. Sin embargo, en el México rural, la historia del crédito es, más bien, el relato de cómo el Estado abandonó su responsabilidad, abriendo la puerta a prácticas que han exprimido brutalmente a las comunidades.
Desde 1980, la política económica mexicana sufrió la mayor transformación; entró al GATT (hoy Organización Mundial del Comercio), eliminó los controles a la entrada y salida de capitales y, en el campo, desapareció el régimen de precios de garantía que aseguraba un ingreso mínimo a los agricultores. En este torbellino de cambios, el Estado se retiró de la actividad económica y el sector rural fue uno de los grandes olvidados.
En ese entonces, existía el Banco Nacional de Crédito Rural (Banrural), una institución pública que, a pesar de sus problemas, era el principal proveedor de crédito para el campo. Pero la crisis económica de 1994-95 asestó un golpe letal. La cartera vencida de Banrural se disparó, y para 2003, el gobierno tomó una decisión drástica: lo liquidó. En su lugar, creó la Financiera Rural (FinRural).
La diferencia era fundamental. Mientras Banrural operaba con dinero del presupuesto nacional, FinRural debía ser autosuficiente, operar como un negocio. Para lograrlo, se redujo drásticamente su personal y sus costos. El resultado fue previsible: con menos recursos y personal, la nueva institución nunca pudo ofrecer los volúmenes de crédito que otorgaba su antecesora. El Estado se había retirado, dejando un enorme vacío.
Hoy, las consecuencias son devastadoras. Apenas el cuatro por ciento de las unidades de producción agrícola o forestal tiene acceso a un crédito formal. El espacio dejado por el Estado fue ocupado rápidamente por un exceso de financieras privadas. Estas instituciones, lejos de ser una solución, han impuesto condiciones usurarias. En muchos pueblos, el crédito local alcanza tasas de interés del 200 por ciento anual o más. Es el “agio” en su máxima expresión, un préstamo que, en lugar de sacar de la pobreza, hunde más en ella.
Aunque el préstamo debería ser para la producción (comprar fertilizante o ganado), a menudo se utiliza para lo más urgente: una emergencia familiar, una enfermedad o simplemente para comer. La producción y la supervivencia están tan entrelazadas que es imposible separarlas. Por eso, la vida cotidiana en múltiples comunidades depende hoy de un equilibrio frágil, sostenido en gran medida por las remesas que envían los familiares desde Estados Unidos.
Si bien el crédito es necesario para los campesinos para producir y solventar problemas necesarios, las opciones que ofrece la estructura crediticia en México condenan a un endeudamiento perpetuo. El fracaso de la banca de desarrollo y la ausencia del Estado no sólo no resolvieron el problema, sino que institucionalizaron la usura como la principal forma de acceso al dinero en el México rural. Mientras no se reconstruya un sistema financiero justo y accesible, adecuado a las realidades del campo, el crédito seguirá siendo, para millones, una promesa que empobrece.
Noticia anterior
Notas relacionadas
El lema de “por el bien de todos, primero los pobres” se vuelve un sinsentido, una consigna vacua si analizamos lo que sucede en México.
Pensiones, apoyos sociales y bajo crecimiento complican el equilibrio de las finanzas públicas del país.

Los recursos asignados al organismo regulador bajarán en 3.1 por ciento en 2027.

Especialistas urgen a crear nuevos esquemas de protección social.
Las autoridades también mantendrán el apoyo financiero para Pemex
Analistas prevén que el índice de precios cerrará el año en 4 por ciento
El organismo pidió fortalecer los ingresos públicos en el Paquete Económico 2027.
El organismo consideró necesario priorizar recursos para salud, seguridad y educación.
Expertos consultados por Citi esperan una expansión del PIB de 1.8 por ciento.
La búsqueda de argumentos complacientes conduce a una justificación inútil que no está a la altura de los cambios que México, América Latina y el mundo están experimentando.
México destaca en servicios y consumo, mientras que EE. UU. concentra dinamismo en la industria tecnológica.
El encarecimiento de energía, combustibles y alimentos podría prolongarse mientras continúen las hostilidades en la región.
Apenas 28 por ciento de estos negocios cuenta con acceso a crédito.
La empresa contempla cerrar 12 sucursales en lo que resta de 2026.
Opinión


Edición impresa
Editorial
Los enemigos de toda ley ambiental
A toda acción oficial que intente frenar a las corporaciones culpables de la degradación ambiental sobrevendrá, de inmediato, una violenta reacción de los depredadores.


Las más leídas
En pleno festejo por la Independencia, México autoriza ingreso de militares estadounidenses
EE. UU. despliega buque de guerra en el Golfo de México
Irán ilumina la Torre Azadi con los colores de México por el 15 de septiembre
FGR vincula refinería de Deer Park con red de “huachicol fiscal”
Estos son los 10 de 17 coordinaciones de Morena rumbo a elecciones 2027
¡Temen elotazos! Cuernavaca prohíbe venta de elotes enteros en Grito de Independencia
Sociedad anónima
Escrito por Samira Sánchez
Maestra en Estudios Urbanos por El Colegio de México. Realiza estudios de doctorado en la misma institución.