
Los especialistas señalan que la verdadera razón de estas restricciones es que las finanzas del Instituto Mexicano del Seguro Social se encuentran en quiebra.
Reportaje
Ley de Pagos Digitales, ¿adiós al efectivo en México?
El Gobierno Federal pretende reducir el uso de efectivo en un país donde millones de personas enfrentan diversas barreras para acceder a servicios financieros.
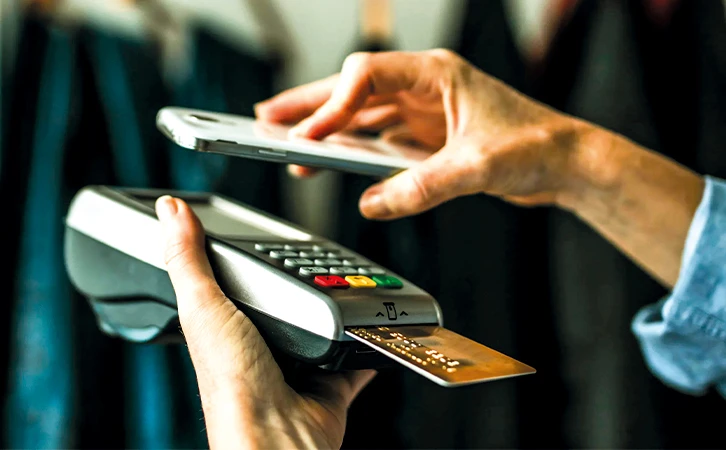
El gobierno de la “Cuarta transformación” (4T) sentó las bases para la desaparición del dinero en efectivo. Con el argumento de impulsar la digitalización, Claudia Sheinbaum busca incrementar el uso de pagos electrónicos en el país. Sin embargo, este plan avanza en un contexto de riesgos financieros, ya que durante el primer semestre de 2026, se registraron casi cuatro millones de reclamaciones bancarias relacionadas con posibles fraudes.
En México, la exclusión financiera, es decir, la cantidad de personas que no logran acceder a la banca digital, alcanza un elevado porcentaje. Incluso en el comercio informal, la cifra llega al 52 por ciento de la gente, frente al 11 por ciento de los trabajadores en empleos formales.
El Gobierno Federal pretende reducir el uso de efectivo en un país donde millones de personas enfrentan diversas barreras para acceder a servicios financieros, mientras la inseguridad expone a los usuarios a la posibilidad de perder sus ahorros.
El pasado ocho de septiembre, la Presidenta de la República envió a la Cámara de Diputados la Ley de Economía Digital para Pagos Digitales y Electrónicos, afirmando que su intención es “ayudar a la seguridad, la eficiencia y a la formalización de comercios y productos”. Varios analistas sostienen que en realidad lo que se pretende es seguir el rastro del dinero en efectivo para incrementar la recaudación.
Durante una de las conferencias matutinas, la Presidenta, acompañada de José Antonio Peña Merino, titular de la Agencia de Transformación Digital y Telecomunicaciones (ATDT), explicó que la nueva iniciativa ayudará a acelerar los pagos digitales mediante las aplicaciones para dispositivos móviles de las instituciones financieras.

La propuesta aprovechará las capacidades de los sistemas existentes para enviar dinero, como el Sistema de Pagos Electrónicos Interbancarios (SPEI) y el Cobro Digital (CoDi) para efectuar transferencias inmediatas, impulsará la actividad económica mediante el intercambio entre personas y empresas y “profundizará la inclusión financiera con bancarización, historial financiero y acceso a crédito”, reveló el funcionario.
El 1° de octubre, la mayoría de los diputados de Morena la aprobó, con 330 votos a favor y 122 en contra en el pleno de la Cámara y la iniciativa fue turnada al Senado. Veinte días después, el pleno del Senado de la República avaló el decreto para la creación de la Ley de Economía Digital para Pagos Digitales y Electrónicos en lo general y lo particular, con 73 votos a favor y 34 en contra del Partido Acción Nacional (PAN), Revolucionario Institucional (PRI) y Movimiento Ciudadano (MC); el dictamen fue remitido al Ejecutivo federal para publicarse en el Diario Oficial de la Federación (DOF) lo que estaba pendiente al cierre de la presente edición.
A detalle, la ley otorga más facultades al Banco de México (Banxico) y a la Comisión Nacional Bancaria y de Valores (CNBV) para que los negocios con terminales bancarias acepten pagos mediante QR (código de respuesta), ampliar los niveles de las cuentas de depósito y supervisar los movimientos financieros.
Además de estos cambios, plantea el uso de un “Expediente Digital Ciudadano” para consultar documentos de los usuarios con su consentimiento y la validez de la Clave Única de Registro de Población (CURP) Digital como medio de identificación ante autoridades financieras.
En otras palabras, la nueva ley busca que más mexicanos paguen y transfieran dinero desde sus celulares, obliga a ciertos negocios a aceptar pagos mediante códigos QR y otras herramientas, mientras se amplían las facultades de las autoridades para supervisar las operaciones, aunque no se consideren los riesgos asociados con ello, como la falta de conectividad digital y seguridad bancaria.
Durante la discusión, los legisladores de Morena y partidos aliados defendieron la propuesta con el argumento de que se trataba de una medida necesaria para impulsar el mercado interno y promover la inclusión financiera de los pequeños negocios del país.
Por el contrario, desde las bancadas opositoras denunciaron que se trataba de una propuesta riesgosa, porque el país no posee la infraestructura suficiente para aplicarla plenamente.
“Esta ley podría ayudar a modernizar la economía mexicana y ampliar el acceso a servicios financieros; pero como está planteada, el riesgo es que aumente la exclusión, la vigilancia y vulnerabilidad tecnológica si se aplica de manera obligatoria, sin infraestructura suficiente ni conducción efectiva de los usuarios”, vaticinó Emilio Suárez, militante del PRI.
Patricia Flores Elizondo, de Movimiento Ciudadano (MC), denunció que la ley representa algunos peligros para la privacidad, pues “no dice qué datos se guardan, por cuánto tiempo, quién los consulta ni para qué”. Respecto al uso del Expediente Digital, Verónica Pérez Herrera, del PAN señaló que ofrece herramientas que facilitan al Estado “la posibilidad de saber cada vez más sobre tu vida”.
La ley no define quién asumirá los costos relacionados con conectividad, dispositivos de cobro y procesos de adaptación, lo que podría afectar a los pequeños negocios, así como a las regiones más desfavorecidas del país y, a largo plazo, a los consumidores, reiteró Flores Elizondo. “Es una puerta abierta peligrosa en las manos de un Estado que ha usado a este Congreso, a sus diputados, sólo para concentrar poder. Digitalizar, sí, pero con el costo a cargo del Estado y no de la tiendita”, añadió.
Con datos de la Encuesta Nacional de Inclusión Financiera 2024 (ENIF 2024) del Instituto Nacional de Estadística y Geografía (Inegi), la organización no gubernamental México Evalúa evidenció que el efectivo domina todavía a pesar de los avances en la infraestructura tecnológica digital. “Aunque el SPEI procesa cerca de 20 millones de operaciones diarias y existen plataformas como CoDi y DiMo, el 85.2 por ciento de los adultos en México paga sus compras de hasta 500 pesos en efectivo y el 73.5 por ciento las de mayor monto, lo que refleja hábitos profundamente arraigados”.
Fraudes que erosionan la confianza bancaria
Si bien la propuesta busca ampliar el uso de los pagos electrónicos mediante herramientas que ya operan en el sistema financiero mexicano, su implementación enfrentará el desinterés de una parte considerable de la población.
De acuerdo con México Evalúa, el país experimenta un “equilibrio de efectivo”, en el que “los negocios no ofrecen pagos digitales porque los clientes no los solicitan, y los consumidores no los demandan porque no esperan encontrarlos”.

En parte, explican, se debe a la marcada desconfianza de los mexicanos hacia los bancos e instituciones financieras. Datos de la Secretaría de Hacienda y Crédito Público (SHCP), el Instituto Nacional de Estadística y Geografía (Inegi) y la CNBV revelaron que casi 40 por ciento de la población no confía en estas entidades; y no es para menos, porque el número de fraudes bancarios ha aumentado.
Sólo en la primera mitad de 2026 se han presentado tres millones 941 mil 210 reclamos contra instituciones bancarias ante la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef). Del total de casos, 75.10 por ciento correspondió a posibles fraudes; 2.94 por ciento, a problemas con la banca y servicios electrónicos, y 0.53 por ciento a posibles robos de identidad.
Detrás de los reclamos registrados ante las autoridades están usuarios que enfrentan dificultades para recuperar su dinero tras detectar operaciones que aseguran no haber autorizado. Es el caso de Brizanya Fernández, de 26 años, quien relató a este semanario que el 11 de agosto pasado detectó movimientos que no reconocía en su tarjeta y que, tras reclamar ante la institución, recibió una resolución desfavorable.
Ese día, Fernández recibió una notificación de su aplicación de banca móvil sobre un retiro por siete mil 500 pesos. Minutos después llegó otra alerta por una operación de 63 mil pesos. “Me sorprendió porque realmente no tenía esa cantidad de dinero, pero tampoco siquiera la vi reflejada, solamente me llegó la notificación”, narró.
Intentó comunicarse por teléfono con el banco para reportar las operaciones, pero no pudieron resolver su situación. Al día siguiente acudió a una sucursal para exigir una aclaración.
Entre llamadas, folios y visitas, reportó que el personal de la institución y el servicio de atención telefónica se atribuían mutuamente la responsabilidad para atender su caso. La incertidumbre se agravó cuando descubrió que los 63 mil pesos correspondían a un préstamo que nunca solicitó.
Fernández explicó que no recibió una notificación previa sobre la autorización del crédito y que los mensajes recibidos después fueron contradictorios: primero le informaron que había sido rechazado y posteriormente que estaba aprobado.
La institución bancaria rechazó su reclamación y ahora podría enfrentar el pago de una deuda que asegura no haber contraído, situación que la llevó a expresar su indignación y evitar cubrir el monto. “De mi parte, no pienso pagar absolutamente nada porque a mí me acaban de robar y mi banco ni siquiera se hace responsable”, lamentó.
Una situación similar enfrentó David García, de 37 años quien, tras sufrir el robo de su teléfono celular, detectó operaciones que asegura no haber realizado en tiendas departamentales y en dos instituciones bancarias. Según su cálculo, los responsables extrajeron alrededor de 36 mil pesos mediante créditos, retiros en efectivo y compras.
García relató que dos hombres que viajaban en una motocicleta le arrebataron el celular. Aunque intentó sujetarlo, no logró evitar el robo. Después se trasladó a su trabajo, donde activó el modo perdido del dispositivo, convencido de que así impediría que alguien accediera a su información.
Sin embargo, al revisar sus correos electrónicos encontró notificaciones de operaciones desconocidas: se habían solicitado y utilizado créditos en distintas instituciones financieras. “Estaba muy sorprendido. Porque no supe cómo lo hicieron. No supe cómo entraron a mis aplicaciones”, relató.
El afectado explicó que, esa misma noche y al día siguiente, llamó a los bancos para bloquear sus tarjetas y desconocer los cargos. No obstante, señaló que declararon improcedentes sus reclamaciones porque las operaciones se habían realizado con sus datos y desde sus aplicaciones financieras.
García trabaja en los sectores bancario y tecnológico, con experiencia relacionada con la seguridad, por lo que también cuestionó cómo pudieron acceder a sus aplicaciones y obtener créditos después del robo. Pese a las precauciones que decidió tomar para proteger sus dispositivos, señaló que no ha conseguido una explicación sobre el mecanismo utilizado.
Al igual que Fernández, rechazó asumir las deudas derivadas de operaciones que niega haber realizado. “No estoy dispuesto a pagar toda esa cantidad de dinero por algo que no hice”, sentenció.
El caso permanece en proceso de aclaración ante la Condusef. Mientras espera una resolución, García busca que las autoridades investiguen cómo se realizaron los movimientos y que las instituciones revisen las operaciones que desconoce.
Las experiencias de ambos usuarios también modificaron su percepción sobre la digitalización de los servicios financieros. Brizanya considera que la propuesta podría ser positiva, aunque alertó que el cambio complicaría las operaciones para ciertos sectores de la población.
“Siento que sí está bien, pero también hay que estar conscientes de que, para la gente mayor, es más complicado y eso no te salva de alguna estafa”, sostuvo.
Para David, la digitalización de los pagos representaba una alternativa práctica para evitar cargar efectivo. No obstante, su experiencia lo ha llevado a cuestionar las condiciones en que se impulsa esta transformación, así como la capacidad de los usuarios para protegerse de los delitos financieros.
Las limitaciones de la vigilancia bancaria
La Ley de Pagos Digitales también contempla mayores facultades de supervisión para la CNBV; pero este organismo regulador enfrenta presiones presupuestarias que han debilitado sus procesos internos, por lo que plantea interrogantes sobre su capacidad para asumir nuevas responsabilidades sin descuidar las tareas de vigilancia que ya tiene a su cargo.
De acuerdo con un acta de la sesión en su Junta de Gobierno, en 2025, la falta de recursos obligó a suspender la subcontratación de personal especializado equivalente a 35 por ciento de la plantilla. Esta medida afectó la capacidad operativa de la entidad e interrumpió labores de inspección de casi cinco mil instituciones financieras.
Además, 37 de las 305 acciones previstas en el Programa Anual de Supervisión quedaron pendientes, principalmente por la reducción de trabajadores y la elevada carga laboral. Según documentos del organismo, esta situación arriesgó tanto su funcionamiento como a los usuarios de servicios financieros.
La inclusión financiera, una deuda pendiente
A la desconfianza de los usuarios hacia la banca y la inseguridad digital se suma la exclusión financiera que enfrenta una parte de la población. El centro de análisis de políticas públicas México Evalúa advirtió que limitar el uso de efectivo podría resultar contraproducente, pues dificultaría aún más el acceso a los servicios financieros.
“Estamos planteando que más de la mitad (52 por ciento) de los trabajadores en la economía informal carece de acceso a servicios financieros, frente a sólo 11 por ciento de los formales. Esta exclusión perpetúa la informalidad y limita la movilidad social”.
En el mismo sentido, estableció que las nuevas directrices no contemplan las desigualdades territoriales, porque las regiones con mayor proporción de micronegocios y menor conectividad concentran las tasas más bajas de aceptación digital. “Una política homogénea que no contemple estas diferencias puede agravar la desigualdad en lugar de reducirla”, destacó el organismo.
Ante este panorama, México Evalúa solicitó a las autoridades establecer un Comité de Gobernanza de Pagos Digitales presidido por Hacienda, que deberá presentar informes sobre avances, obstáculos y recomendaciones de ajustes a tal estrategia, así como garantizar el cumplimiento de ciberseguridad, cobertura y capacitación para usuarios y comercios.
También indicó que se deberá implementar un programa nacional de inclusión financiera que vincule la apertura de cuentas bancarias con el desarrollo de hábitos de pago digital, “con componentes específicos para comunidades rurales, adultos mayores y personas en situación de marginalidad”.
Mientras tanto, Hacienda deberá definir las actividades y sectores estratégicos en que la circulación de efectivo será eliminada.
Así, mientras el Gobierno busca avanzar hacia una economía “más digital”, persiste el reto de garantizar que esta transformación no abandone a quienes desconfían de los bancos, carecen de acceso a servicios financieros o temen perder sus ahorros ante un fraude.
Efectivo vs transferencias

Además del efectivo y las tarjetas de débito y crédito, en México también se utilizan otras dos formas de hacer pagos o transferencias a usuarios: el más famoso es el Sistema de Pagos Electrónicos Interbancarios (SPEI), que permite enviar dinero a cuentahabientes de otras instituciones financieras. Comenzó a operar el 13 de agosto de 2004 y es regulado por Banxico.
Desde septiembre de 2019 el Cobro Digital o CoDi también permite realizar pagos o cobros mediante teléfonos celulares, con tecnologías como los códigos QR y, al igual que el SPEI, es regulado por el Banco Central Mexicano.
Noticia anterior
Notas relacionadas
Se premia así un nuevo intento por administrar y estabilizar el capitalismo, pero esta vez a la cabeza van los bancos centrales.
Los empleos de construcción, manufacturas, comercio y servicios no financieros se estancaron a tasa mensual
El avance estuvo impulsado por un aumento de las exportaciones.
Se estima que el endeudamiento podría llegar a 50 bdd en los próximos 6 años.
Canainpa prevé una producción de cuatro mil 544 toneladas de pan por el Día de Muertos.
Un recibo de luz de 100 pesos ahora cuesta, en promedio, 118.
La iniciativa busca establecer un protectorado para garantizar el suministro de materias primas a Washington.
El organismo instó a ofrecer condiciones de seguridad y competitividad.
Transportistas anunciaron un paro nacional para este lunes, con concentraciones y posibles bloqueos en accesos a la Ciudad de México y el Estado de México, así como en carreteras de Puebla, Veracruz, Jalisco, Nuevo León y Tamaulipas.
El Ejecutivo había prometido el acceso universal al sistema de salud, pero sólo era parte del discurso, sin destinar los recursos para alcanzar este fin.
La moneda se vio afectada por las tensiones en Medio Oriente y expectativas sobre la apreciación del dólar
14 gobiernos recurrieron a la represión policial, seis aplicaron medidas de excepción; otros seis optaron por concesiones o diálogo, nueve mantuvieron una postura de tolerancia y tres negaron o minimizaron los conflictos.
Las entidades se quedan sin margen financiero para operar con normalidad.
La dependencia plantea colocar leyendas de gratuidad en las cajas e implementar un sistema digital para rastrear su distribución.
Opinión


Edición impresa
Editorial
El IMSS atenta contra intereses de trabajadores
El acuerdo es ilegal y carece de fundamento jurídico.


Las más leídas
Sociedad anónima
Escrito por Sebastián Campos Rivera
Periodista de finanzas, economía, negocios, mercados, divisas, indicadores y el sector energético. | @srivera1410